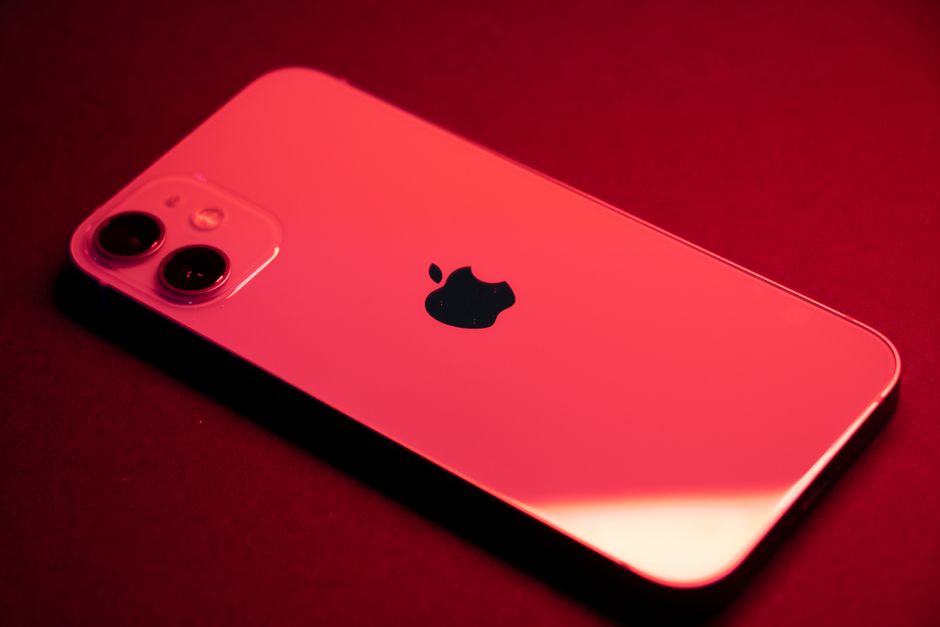
Le 10 décembre 2025, Citi a relevé son objectif sur Apple de 315 à 330 dollars. La banque mise sur les ventes de l’iPhone 17le renouvellement des anciens modèles et l’amélioration attendue de Siri.
Apple a terminé la séance du 9 décembre 2025 à 277,18 dollars. Le nouvel objectif de Citi représente donc un potentiel théorique d’environ 19 %, tandis que la hausse de la cible atteint 4,8 %, de 315 à 330 dollars. La recommandation de la banque reste à l’achat.
Un objectif de cours repose toutefois sur un scénario à environ un an. Les ventes d’iPhone, les marges, la valorisation du titre et la capacité d’Apple à transformer ses promesses d’intelligence artificielle en fonctions livrées pèseront toutes dans le résultat. La Bourse aime les chiffres ronds, mais elle finit toujours par demander les factures.
330 dollars, la Bourse sort la calculette
Citi justifie sa révision par une demande plus forte que prévu pour la gamme iPhone 17. Deux mois après son lancement, le modèle standard aurait encore des délais d’environ dix jours aux États-Unis, en Chine, en Inde et au Royaume-Uni. Au même moment, la gamme précédente était presque immédiatement disponible.
Ce décalage suggère une tension entre l’offre et la demande, sans donner le nombre exact d’unités vendues. Citi table aussi sur environ 247 millions d’iPhone livrés en 2025un niveau présenté comme record. Il s’agit d’une projection d’analystes, pas d’un décompte publié par Apple. Une nuance moins spectaculaire qu’une keynote, mais beaucoup plus utile pour lire une cible boursière.
Le consensus de marché compilé en décembre 2025 restait favorable à Apple : 31 analystes recommandaient l’achat ou une position équivalente, 16 conseillaient d’attendre et 4 recommandaient la vente. L’objectif moyen atteignait 290,40 dollars, contre 277,18 dollars pour le cours observé le 9 décembre. Citi se place donc au-dessus de la moyenne, sans être seule à anticiper une hausse.
La cible de Citi dépend d’hypothèses financières et commerciales. Elle ne constitue ni un cours assuré ni une recommandation adaptée à chaque investisseur.
iPhone 17le cycle remet une pièce
Le raisonnement de Citi repose sur le renouvellement des propriétaires d’iPhone 12 et d’iPhone 13. Beaucoup ont acheté leur appareil en 2020 ou en 2021, pendant la période de forte demande liée à la pandémie. Ces utilisateurs entrent désormais dans une fenêtre de remplacement plus large que lors d’une génération ordinaire.
La gamme iPhone 17 peut donc profiter de deux mouvements : les clients qui veulent un modèle récent et ceux qui ont attendu plusieurs années avant de changer. Les délais élevés sur plusieurs marchés renforcent cette lecture, même s’ils ne suffisent pas à mesurer les ventes. Pour Apple, le sujet ne se limite pas au volume. Maintenir le prix moyen des appareils reste tout aussi important pour les résultats.
Les comptes du quatrième trimestre fiscal 2025 donnent une idée de l’enjeu. Apple a enregistré 49,02 milliards de dollars de chiffre d’affaires avec l’iPhone et 28,8 milliards avec les services. Le téléphone attire l’utilisateur dans le jardin clos, puis les abonnements, le stockage et les applications prolongent la relation. La poule aux œufs d’or est donc répartie entre le matériel et les services.
Sirile jardin clos prend le nuage
Photo de Tran Mau Tri Tam ✪ sur Unsplash.
Le deuxième volet du pari concerne Apple Intelligence. Les fonctions d’intelligence artificielle d’Apple ont connu des retards, et la nouvelle génération de Siri reste la promesse la plus visible. Citi évoque un accord potentiel avec Google qui pourrait fournir à Apple un assistant plus performant pendant que ses propres modèles continuent leur développement.
Le conditionnel est indispensable. Apple n’a pas confirmé de partenariat définitif avec Google pour faire fonctionner Siri. Une telle coopération donnerait du temps à Apple, mais elle poserait aussi une question directe sur son discours autour de l’IA embarquée et de la confidentialité : quelle part du traitement resterait effectuée sur l’iPhone?
Une Siri capable de comprendre le contexte et d’agir dans plusieurs applications pourrait renforcer l’usage quotidien de l’écosystème. À l’inverse, une fonction annoncée trop tôt ou une mise à jour qui rame ferait perdre de la valeur au récit autour d’Apple Intelligence. Sur ce terrain, le marketing peut courir très vite. Le logiciel, lui, doit encore franchir la ligne d’arrivée.
Neural Enginele passage de relais se précise
Citi mise aussi sur une nouvelle technologie de conception des puces en 2026. Selon son analyse, cette évolution pourrait améliorer l’efficacité énergétique et permettre de traiter directement sur l’iPhone des tâches d’IA plus lourdes, au lieu de les envoyer systématiquement dans le cloud.
Cette hypothèse prépare un changement de répartition entre le téléphone et les serveurs. Plus le traitement local progresse, moins l’iPhone dépend d’une connexion distante pour certaines fonctions. Mais l’architecture annoncée par Citi n’est pas encore un appareil commercialisé, et elle ne permet pas de déduire un gain précis de performance ou d’autonomie.
Citi se montre également optimiste pour 2027, année qui pourrait coïncider avec d’importants changements de design pour le vingtième anniversaire de l’iPhone. Il s’agit d’une anticipation de marché, pas d’une fiche produit Apple. Les rumeurs peuvent remplir les blancs jusqu’à dessiner un téléphone qui n’existe encore que dans PowerPoint.
Le prix cible ne paie pas l’addition
Le risque ne vient pas d’un seul produit. Apple doit maintenir la demande face à des smartphones Android proposant déjà des fonctions d’IA à des prix plus bas. En Chine, la concurrence de marques locales comme Huawei ajoute une pression sur les volumes et les promotions.
Les services amortissent une partie de cette incertitude. Les 28,8 milliards de dollars du quatrième trimestre fiscal 2025 donnent à Apple une base de revenus moins dépendante du calendrier de sortie de l’iPhone. Cette diversification reste toutefois liée au parc installé : les services gagnent des utilisateurs parce que les appareils sont déjà dans les foyers.
La cible de 330 dollars repose donc sur deux échéances. À court terme, l’iPhone 17 doit convertir la demande et le renouvellement des anciens modèles en chiffre d’affaires. À moyen terme, la nouvelle architecture de puce et Siri doivent rendre l’IA visible et fiable. Une cible boursière peut grimper en une note. Une mise à jour fonctionnelle, elle, doit encore être livrée.
Sources et références scientifiques
Amber Neely. Citi lifts Apple stock target following strong iPhone sales. 2025.
Citi lifts Apple stock target following strong iPhone sales.
WebProNews. Citi Raises Apple Stock Target to $350 on iPhone 17 and AI Growth – NewsBreak. 2025.
Albert Fahrutdinov. Citi raised its target price for Apple stock. What does the investment bank bet on?. 2025.
Bonjour ! Je suis Yves, un passionné de technologie et du web, âgé de 35 ans. J'adore explorer les innovations numérique et partager mes connaissances avec autrui. Mon objectif est d'aider chacun à naviguer dans l'univers digital avec aisance. Bienvenue sur mon site !
Nous utilisons des cookies pour vous garantir la meilleure expérience sur notre site web. Si vous continuez à utiliser ce site, nous supposerons que vous en êtes satisfait.