Apple à 330 dollars : l’iPhone 17 convainc Evercore, la RAM veille
Le 9 janvier 2026Evercore ISI relève son objectif de cours sur Apple de 325 à 330 dollars. La demande pour les iPhone 17surtout les modèles premium, porte ce relèvement, tandis que le coût de la RAM pourrait finir par présenter l’addition.
330 dollars, la pomme croque la prime
Evercore ISI n’a pas sorti son objectif de 330 dollars d’un chapeau. En septembre 2025, la firme avait déjà relevé sa cible de 250 à 290 dollars, puis à 300 dollars fin octobre. En décembre, elle l’avait portée à 325 dollars en misant sur un Siri remanié pour soutenir les ventes en 2026. Cette fois, le moteur redevient plus concret : la demande pour la famille iPhone 17.
La note conserve une recommandation Outperform et maintient Apple parmi les valeurs préférées d’Evercore. La formule de l’analyste résume le pari : « robust iPhone demand + minimal memory cost headwind »soit une demande iPhone robuste avec un vent contraire limité sur la mémoire. Pour l’instant, la firme voit donc assez de ventes et une facture composants encore maîtrisable.
Un objectif de cours n’est toutefois pas le nouveau prix officiel de l’action. Il traduit un scénario fondé sur les ventes, les bénéfices et les coûts attendus. Si l’un de ces paramètres dérape, les 330 dollars peuvent vite perdre de leur éclat. La cible d’Evercore reste une hypothèse de marché, pas un ticket gagnant.
Pro Max, pro marges, pas pro éternité
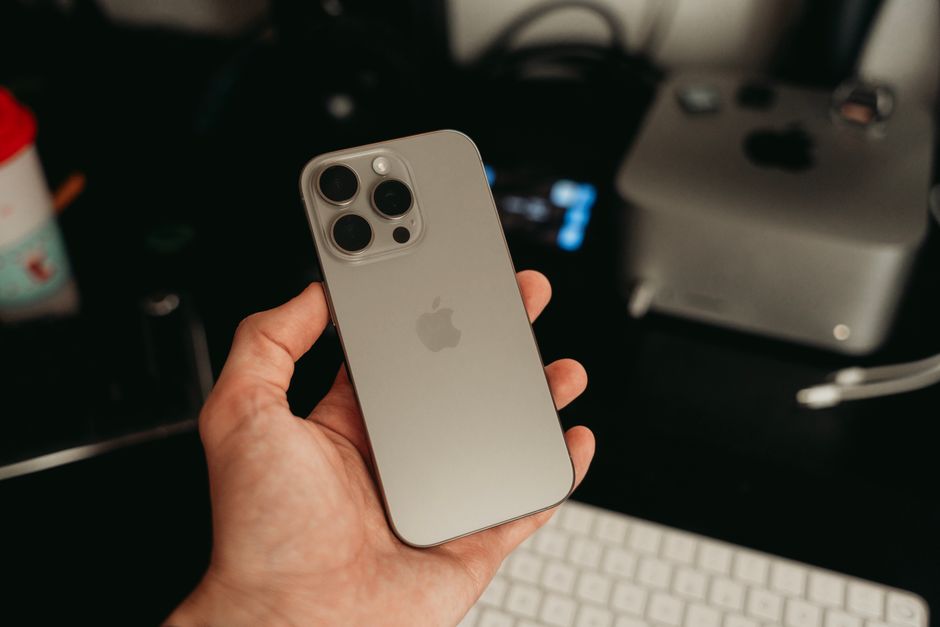
Le point le plus favorable pour Apple concerne le mix produit. Evercore observe une demande davantage concentrée sur les modèles haut de gamme, notamment l’iPhone 17 Pro Max. Ces appareils augmentent le prix de vente moyen, ou ASP, et peuvent soutenir le bénéfice par action même si les volumes ne progressent pas au même rythme.
Le détail mérite quand même un astérisque mental. Depuis l’arrivée de la gamme Pro, la composition des ventes tend à glisser vers les modèles non-Pro après le début de l’année. L’iPhone 17 Pro Max peut donc porter le trimestre des fêtes sans garantir que le même mélange persiste au printemps. Le haut de gamme gonfle la recette, mais il ne transforme pas chaque acheteur en client permanent du modèle le plus cher.
Evercore anticipe une demande solide aux États-Unisen Chine et en Inde, avec un léger recul en Europe. Cette géographie peut modifier le résultat : la vigueur de la Chine et de l’Inde compenserait une Europe moins dynamique, tandis qu’une faiblesse simultanée sur plusieurs marchés réduirait l’effet du mix premium. L’analyste mise ici sur la demande, pas sur un benchmark technique ou sur un chiffre officiel de ventes unitaires.
Le trimestre de Noël passe au verdict
Photo de Szabó Viktor sur Pexels.
Evercore porte son estimation de chiffre d’affaires pour le trimestre clos en décembre 2025 à 140,5 milliards de dollarscontre 137,3 milliards pour la moyenne de marché citée dans sa note. La firme vise aussi un bénéfice par action de 2,71 dollars, contre 2,66 dollars pour ce consensus.
L’écart donne la logique du relèvement : davantage d’iPhone 17 vendus, une part plus élevée de modèles Pro et une meilleure contribution par appareil. Evercore s’attend à ce que le trimestre de décembre soit le meilleur de l’histoire d’Apple. Les résultats publiés devront donc transformer cette estimation en chiffres vérifiables. Là, impossible de faire passer une keynote pour un résultat comptable.
Le trimestre de septembre avait déjà montré que les services pouvaient compenser une baisse du chiffre d’affaires lié à l’iPhone. Apple avait aussi subi moins fortement que prévu l’impact des droits de douane. Ce coussin explique pourquoi Evercore ne réduit pas son scénario au seul nombre d’iPhone vendus : les services peuvent amortir une faiblesse du matériel quand celui-ci commence à tousser.
Le RAMdam arrive après la trêve
La mémoire vive devient le risque matériel le plus concret de cette prévision. Evercore s’attend à une hausse potentiellement forte du prix de la RAM en 2026. La firme estime toutefois qu’Apple restera relativement protégée jusqu’au trimestre de mars.
Cette protection repousse le problème, elle ne le supprime pas. Pour les trimestres suivants, Evercore évoque un risque de pression sur la marge brute, notamment à partir du trimestre de juin, selon le résultat des prochaines négociations avec les fournisseurs. Une hausse des ventes peut donc produire moins de bénéfice si la mémoire prend trop cher.
Apple dispose de plusieurs leviers pour absorber une partie du choc : ses volumes, son mix premium et ses services. Elle peut aussi répercuter certains coûts dans ses prix, avec le risque de faire tousser les acheteurs. Le jardin clos reste rentable, mais même un jardin clos doit payer ses composants.
Siri fait patienter la Bourse
L’intelligence artificielle reste présente dans le scénario, mais elle n’est pas le moteur principal du relèvement du 9 janvier. En décembre, Evercore associait surtout sa cible de 325 dollars à l’attente d’un Siri largement remanié au printemps 2026. La demande actuelle pour les iPhone 17 fournit une justification plus immédiate, alors que l’effet commercial de cette évolution logicielle reste à démontrer.
Si Siri tient ses promesses, Apple pourrait provoquer une nouvelle vague de renouvellement chez les propriétaires d’anciens modèles. Si la fonction arrive en retard ou déçoit, le marché se rappellera que le matériel porte déjà l’essentiel du scénario. Pour l’instant, Evercore parie sur un trio moins spectaculaire qu’une grande promesse d’IA : iPhone premium, services solides et coûts mémoire contenus.
À 330 dollars, Apple ne vend pas encore un futur garanti : elle vend surtout la possibilité que le prochain trimestre confirme le précédent. Si le chiffre d’affaires atteint 140,5 milliards de dollars et que la RAM reste sage jusqu’en mars, la cible paraîtra moins extravagante. Sinon, la pomme risque de se prendre la facture dans la tronche avant la prochaine keynote.
Sources et références scientifiques
William Gallagher and Mike Wuerthele. Evercore raises its Apple price target to $330 on iPhone 17 demand. 2026.
William Gallagher and Mike Wuerthele. Evercore raises its Apple price target to $330 on iPhone 17 demand – NewsBreak. 2026.
Evercore raises its Apple price target to $330 on iPhone 17 demand, AppleInsider Forums.
Milan Jovicic. Apple-Aktie im Fokus: Evercore hebt Kursziel auf 330 Dollar. 2026.
Lucas Greene. Evercore ISI Lifts Apple Price Target to $330 on iPhone 17 Demand and AI Boost. 2026.
WebProNews. Evercore ISI Lifts Apple Price Target to $330 on iPhone 17 Demand and AI Boost – NewsBreak. 2026.
Cláudio Afonso. Evercore ISI Raises Apple Price Target to $330, Top Pick. 2026.
William Gallagher. Evercore raises AAPL price target to $380 on new iPhone demand. 2026.
Bonjour ! Je suis Yves, un passionné de technologie et du web, âgé de 35 ans. J'adore explorer les innovations numérique et partager mes connaissances avec autrui. Mon objectif est d'aider chacun à naviguer dans l'univers digital avec aisance. Bienvenue sur mon site !
Nous utilisons des cookies pour vous garantir la meilleure expérience sur notre site web. Si vous continuez à utiliser ce site, nous supposerons que vous en êtes satisfait.