Le 20 janvier 2026la Commonwealth Bank of Australia demande aux autorités australiennes de revoir les conditions d’accès au NFC de l’iPhone. Apple a ouvert la porte aux portefeuilles concurrents, mais les banques trouvent encore le péage trop élevé.
Le jardin clos ouvre enfin le portail
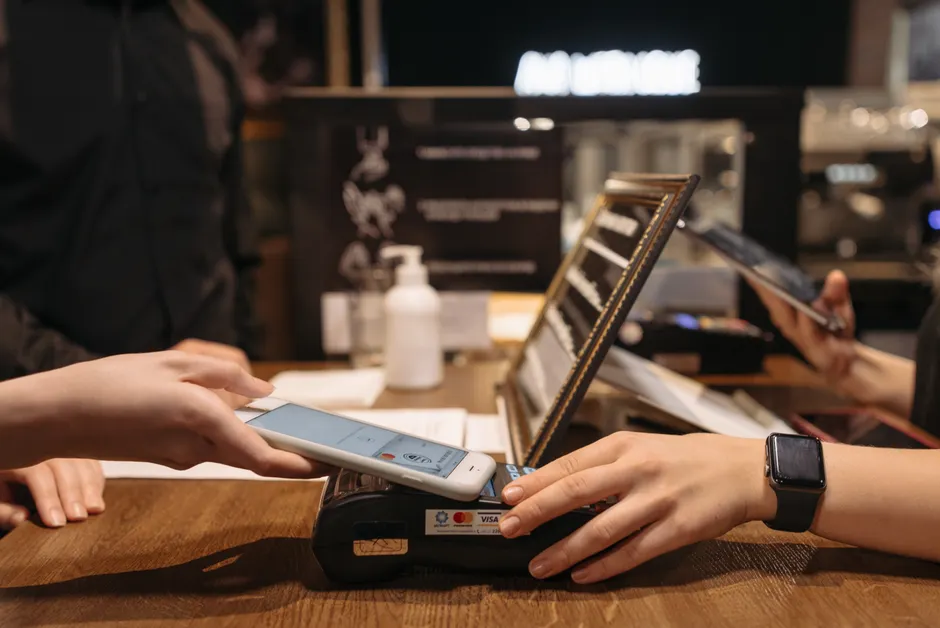
La Commonwealth Bank of Australia, ou CBA, veut que les autorités interviennent sur les conditions financières imposées aux entreprises qui souhaitent utiliser le NFC de l’iPhone avec leur propre service de paiement. Le sujet sera examiné par la commission économique de la Chambre des représentants australienne.
La question n’est donc plus de savoir si Apple autorise les solutions concurrentes. En 2024, la firme a ouvert son accès NFC à des services tiers en Australie et aux États-Unis, après la pression réglementaire exercée par l’Union européenne. La porte est entrouverte. Reste le formulaire, l’autorisation et le péage à l’entrée.
La Reserve Bank of Australia a reçu des pouvoirs supplémentaires pour surveiller les portefeuilles numériques. La commission doit tenir une audition publique fin février 2026, à laquelle des représentants d’Apple pourraient être invités. Le jardin clos n’est plus complètement fermé, mais Apple contrôle encore le portillon.
Tap, tap, qui paie le péage?
Photo de Vagaro sur Unsplash.
Le calendrier australien explique pourquoi le sujet traîne depuis des années. Apple Pay est arrivé dans le pays en 2015, d’abord avec les cartes American Express. Il a fallu attendre avril 2020 pour que Westpac, dernière des quatre grandes banques australiennes à rejoindre le service, le prenne en charge.
À cette période, Apple Pay était utilisé par 6,5 % des Australiens, tandis que l’ensemble des systèmes de paiement sans contact non émis par une banque atteignait 10,8 % de la population. Cette présence a donné du poids au débat sur les conditions d’accès au NFC.
La CBA ne réclame ni bouton magique ni nouveau modèle d’iPhone. Elle veut des conditions qu’elle juge raisonnables pour utiliser la même puce NFC avec son propre portefeuille numérique. Les établissements pourraient ainsi choisir leur solution et leur tarification, sans reverser autant à Apple.
Quatre cents, six cents, et la note qui pique
En 2019, une estimation évaluait les frais d’Apple entre 4 et 6 centimes australiens pour une transaction de 100 dollars australiens. Cela représente environ 0,04 à 0,06 % de la transaction. Le taux varie selon le type d’opération, mais les petits pourcentages deviennent moins discrets quand le volume grimpe.
Apple n’a pas publié les tarifs demandés aux entreprises qui veulent utiliser le NFC pour un service concurrent. Ces sociétés doivent déposer une demande auprès de la firme et payer pour cet accès. Le montant exact reste donc inconnu.
On comprend le calcul des banques : si l’accès concurrent coûte autant que le système d’Apple, les clients et les établissements auront peu de raisons de changer. L’ouverture deviendrait alors théorique. Ça négocie sévère autour de la caisse, et Apple n’a aucun intérêt à rendre sa poule aux œufs d’or moins rentable.
Le DMA sort de son bac à sable
Photo de Hansjörg Keller sur Unsplash.
Le Digital Markets Act a forcé Apple à revoir plusieurs éléments de son écosystème, dont l’accès aux fonctions de paiement sans contact. En 2024, la firme a étendu cette ouverture à d’autres marchés, notamment l’Australie et les États-Unis, tout en conservant une procédure d’autorisation et une facturation.
Cette méthode permet à Apple de respecter le principe d’ouverture tout en gardant la main sur l’infrastructure. Pour les banques, la différence est concrète : elles peuvent proposer un autre portefeuille, mais elles ne contrôlent ni le composant NFC ni la procédure d’autorisation. L’ouverture technique ne signifie pas encore une concurrence tarifaire.
Le dossier australien déplace donc le débat. Le NFC est accessible aux rivaux, mais l’autorisation d’Apple et le prix de cet accès peuvent encore limiter leur intérêt économique. Le verrou matériel a sauté, pas forcément le verrou commercial.
Tap to Pay n’est pas Apple Pay, merci pour la confusion
Apple propose aussi Tap to Pay sur iPhone en Australie depuis 2023. Cette fonction permet à un commerçant d’accepter un paiement sans contact avec un iPhone compatible, sans terminal bancaire classique. Elle concerne l’encaissement côté marchand, tandis que le conflit porté par la CBA concerne le portefeuille utilisé par le client.
La distinction compte. Autoriser un commerçant à transformer son iPhone en terminal ne revient pas à laisser une banque remplacer Apple Pay comme portefeuille par défaut. Mélanger les deux fonctions, ce serait confondre la caisse et la carte bancaire : ça sonne bien en keynote, mais ça ne règle pas la commission.
La commission australienne devra donc examiner le niveau des frais et la procédure d’autorisation, alors que le NFC de l’iPhone fonctionne déjà pour les rivaux. Le jardin est ouvert, mais le portillon garde sa caisse.
Sources et références scientifiques
William Gallagher. Make Apple give us a better deal, bank tells Australian government. 2026.
Make Apple give us a better deal, bank tells Australian government, AppleInsider Forums.
Bonjour ! Je suis Yves, un passionné de technologie et du web, âgé de 35 ans. J'adore explorer les innovations numérique et partager mes connaissances avec autrui. Mon objectif est d'aider chacun à naviguer dans l'univers digital avec aisance. Bienvenue sur mon site !
Nous utilisons des cookies pour vous garantir la meilleure expérience sur notre site web. Si vous continuez à utiliser ce site, nous supposerons que vous en êtes satisfait.