Apple Services a généré 109,16 milliards de dollars durant l’exercice fiscal 2025, soit 13,5 % de plus qu’en 2024. L’iPhone reste le gros vendeur, mais l’App Store, iCloud+, Apple Pay et Apple TV+ continuent de facturer l’usage longtemps après l’achat.
L’iPhone vend la clé, Services garde la caisse
Apple a annoncé 416 milliards de dollars de chiffre d’affaires et 112 milliards de bénéfice net pour son exercice fiscal 2025. L’iPhone a rapporté 209,59 milliards de dollars, en hausse de 4,2 % sur un an. Les services ont progressé trois fois plus vite, avec 109,16 milliards de dollars et une croissance de 13,5 %.
Le quatrième trimestre fiscal 2025 accentue l’écart. Services a atteint 28,75 milliards de dollars, soit 15 % de plus qu’un an auparavant. L’iPhone reste devant en chiffre d’affaires, mais Apple continue de monétiser une partie de son usage après le passage en caisse. Le téléphone vend la clé. Les services gardent la caisse.
Les chiffres de Counterpoint Research publiés le 12 janvier 2026 vont dans le même sens: Apple aurait capté 20 % des expéditions mondiales de smartphones en 2025, avec une progression de 10 % quand le marché global avançait de 2 %. Le jardin clos ne remplace pas l’iPhone: il transforme chaque appareil vendu en point d’entrée vers un abonnement ou une commission.
Le bouton qui prélève sans bruit
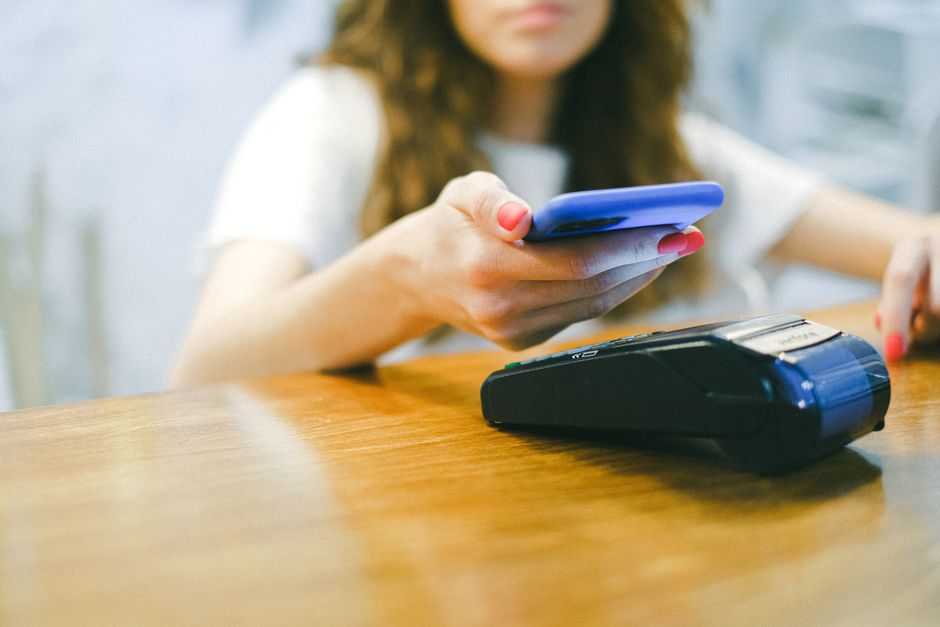
Le mécanisme repose sur plusieurs étapes liées. Apple vend un appareil, y associe un compte et un moyen de paiement, puis conserve une place dans les usages quotidiens. Une photo stockée dans iCloud+, un achat dans l’App Store ou un paiement avec Apple Pay prolongent la relation commerciale bien après l’achat de l’iPhone ou du Mac.
En janvier 2026, Eddy Cue, vice-président senior chargé des services, a indiqué que Shazam dépassait un milliard d’utilisations par mois. Il a aussi annoncé qu’Apple Pay travaillait avec plus de 11 000 banques et organismes financiers. Tap to Pay on iPhone était disponible dans 50 régions et auprès de plus de 15 millions de commerçants. Ces chiffres mesurent l’adoption, pas la rentabilité de chaque activité.
75 % de marge, le service après-vente
Photo de Anna Shvets sur Pexels.
Apple ne publie pas de marge brute séparée pour Services et le matériel. Des estimations financières publiées en janvier 2026 la situent autour de 75 % pour Services, contre environ 36 % pour le hardware. Ces ratios ne sont pas des lignes officielles du compte de résultat, mais ils permettent de comprendre pourquoi la direction pousse les abonnements et les commissions.
Une commission sur une application ou un abonnement de stockage comporte peu de coûts variables par rapport à la fabrication, au transport et au stockage d’un iPhone ou d’un Mac. Apple Music et Apple TV+ ont toutefois leurs propres dépenses, entre droits, licences et productions. Le mot Services cache donc des activités aux profils économiques très différents.
La marge brute du groupe a atteint 46,9 % sur l’exercice 2025. Services représentait environ 26 % des 416 milliards de dollars de chiffre d’affaires, mais son poids dans le bénéfice est supérieur à son poids dans les ventes si l’on retient les estimations de marge disponibles. Apple n’a pas besoin de vendre uniquement plus d’iPhone pour faire progresser la valeur de son parc installé.
La croissance des services dépend encore du nombre d’appareils en circulation. Chaque iPhoneiPadMac ou Apple Watch supplémentaire élargit la base potentielle d’utilisateurs de l’App Store, d’iCloud+, d’Apple Pay ou d’Apple One. Pris séparément, un stockage payant ou une commission ne bouleverse pas les comptes. Additionnés à l’échelle d’Apple, ils font tourner une sacrée tirelire.
Apple TV+ fait son show, mais pas le chiffre
Apple TV+ attire les projecteurs, mais il ne représente qu’une partie du segment Services. Apple a indiqué que l’audience de la plateforme avait augmenté de 36 % sur un an en décembre 2025. La société n’a pas publié le nombre d’abonnés payants ni le détail des pertes et profits de la plateforme.
The Information estimait en 2025 qu’Apple TV+ comptait environ 45 millions d’abonnés et perdait près d’un milliard de dollars par an. Ces données restent des estimations externes. Elles décrivent une plateforme qui peut accepter des pertes pour attirer des clients dans l’écosystème, pas un service dont la rentabilité serait démontrée par la seule hausse de son audience.
Le rôle d’Apple TV+ devient plus lisible avec Apple One. Apple indique que ses formules sont disponibles dans plus de 100 marchés, tandis que l’offre Premier, qui inclut notamment Fitness+, existe dans plus de 20 marchés. La vidéo peut être vendue seule ou intégrée à un bouquet. Une série coûteuse peut alors aider à retenir un abonné à plusieurs services, même si elle ne couvre pas directement son budget de production.
Le DMA entrouvre la porte du jardin clos
Photo de Procreator Global UI UX Design Agency sur Unsplash.
Apple contrôle le système, la boutique, le paiement et une partie de la relation avec le client. Le Digital Markets Act européen vise précisément cette concentration. Ses règles peuvent modifier les commissions, les liens vers des paiements externes et les conditions d’accès des développeurs à l’App Store.
Pour Apple, chaque ouverture peut réduire une commission ou compliquer le parcours de paiement. Pour les développeurs, chaque règle maintenue peut conserver une dépendance coûteuse à la boutique. Le sujet n’est donc pas limité à une querelle de boutons dans iOS: il touche directement le modèle qui transforme un parc d’appareils en revenus récurrents.
Le groupe conserve plusieurs leviers. Apple Pay s’étend à des banques et à des commerçants, Apple One regroupe plusieurs abonnements, et les appareils continuent d’alimenter la base de clients. La porte du jardin clos peut s’ouvrir un peu sous la pression du DMA sans que toute la maison perde ses occupants. Ça négocie sévère autour de la poignée.
Le hardware garde le premier rôle
Parler d’un abandon du matériel serait donc trop simple. En 2025, Apple a encore tiré 209,59 milliards de dollars de l’iPhone et détenait 20 % des expéditions mondiales de smartphones selon Counterpoint Research. Les services ajoutent une couche de revenus plus récurrente et, selon les estimations de marge, plus rentable. Ils ont toutefois besoin d’un parc d’appareils pour fonctionner.
La stratégie ressemble à un partage des tâches. L’iPhonele Macl’iPad et l’Apple Watch recrutent les utilisateurs. L’App Store, iCloud+, Apple Pay, Apple Music et Apple TV+ prolongent ensuite la valeur de chaque client. Le matériel ouvre la porte, les services installent le canapé et commencent à facturer le loyer.
Le risque vient de cette dépendance au jardin clos. Si le DMA réduit les commissions, si les utilisateurs refusent davantage d’abonnements ou si le prix des appareils écarte une partie des acheteurs, la mécanique perdra de sa force. Les chiffres de 2025 racontent surtout une entreprise qui vend encore beaucoup de hardware et qui le fait travailler après l’achat. Le prochain iPhone aura donc peut-être deux prix: celui de la vitrine et celui qui se cache dans les douze mois d’abonnements.
Sources et références scientifiques
William Gallagher. Apple's record-breaking year for Services is a preview for earnings. 2026.
Bonjour ! Je suis Yves, un passionné de technologie et du web, âgé de 35 ans. J'adore explorer les innovations numérique et partager mes connaissances avec autrui. Mon objectif est d'aider chacun à naviguer dans l'univers digital avec aisance. Bienvenue sur mon site !
Nous utilisons des cookies pour vous garantir la meilleure expérience sur notre site web. Si vous continuez à utiliser ce site, nous supposerons que vous en êtes satisfait.