La hausse du prix de la RAM ne devrait pas encore peser lourdement sur les résultats d’Apple. Evercore mise sur la demande pour l’iPhone 17les modèles haut de gamme et des contrats fournisseurs qui amortissent encore le choc.
Dans une note aux investisseurs datée du 20 janvier 2026, Evercore anticipe des résultats supérieurs aux prévisions pour Apple. Son scénario repose sur une demande toujours solide pour l’iPhone 17 et sur la capacité de la marque à contenir temporairement la hausse du coût de la mémoire vive.
Le calendrier ajoute une pression bien concrète. Apple doit publier ses résultats le 29 janvier 2026, pour un trimestre qui comprend les ventes de fin d’année. Evercore s’attend à ce que la firme annonce son plus gros chiffre d’affaires trimestriel à ce jour. Rien que ça, mais il faudra encore passer du scénario d’analyste aux chiffres publiés.
RAMdam chez Cupertino, la marge tient encore
Le prix de la RAM augmente, mais Apple ne subit pas nécessairement toute la hausse dès maintenant. Ses accords de long terme avec les fournisseurs ont protégé la société à court terme et lui donnent davantage de temps avant une éventuelle répercussion sur les coûts.
Cette protection explique l’optimisme d’Evercore face aux prévisions plus prudentes d’autres analystes. Le délai reste toutefois limité : les contrats doivent arriver à échéance et être renégociés en 2026. À ce moment-là, la hausse de la mémoire pourrait peser directement sur la production et sur la marge opérationnelle.
Le contrat amortit le choc, il ne supprime pas la facture. Apple gagne du temps, pas une exemption magique. Et quand Cupertino doit arbitrer entre coût des composants et marge, la calculette finit toujours par sortir.
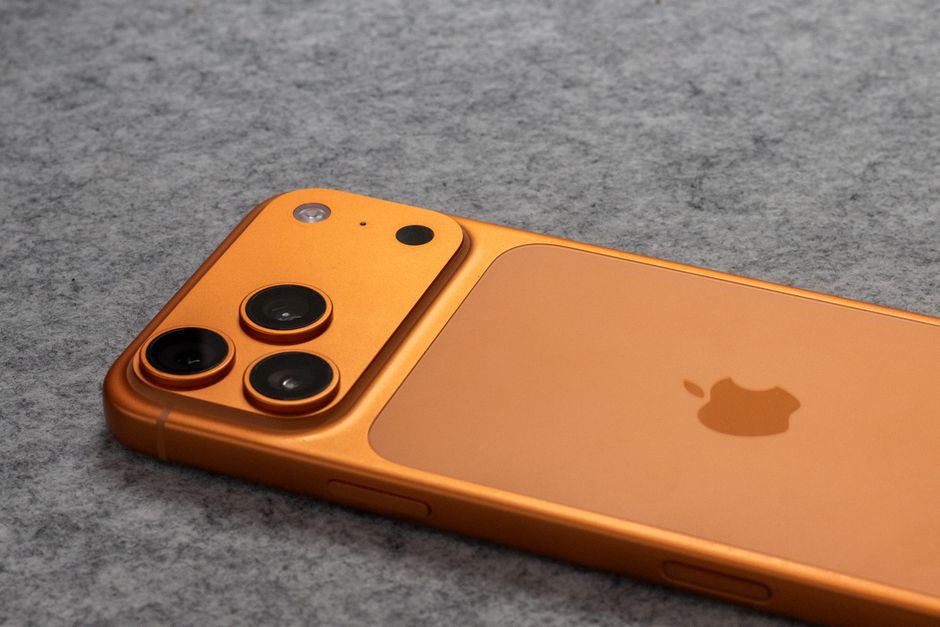
iPhone 17le premium prend le volant
Evercore prévoit une progression de 17 % des ventes d’iPhone sur un an. La demande se concentrerait surtout sur les modèles les plus chers et les plus rentables de la gamme. Ce détail compte autant que le volume : vendre davantage de versions haut de gamme permet d’absorber plus facilement des composants dont le prix augmente.
La stratégie ne repose donc pas uniquement sur le nombre d’iPhone vendus. Elle dépend aussi du prix moyen de chaque vente. Le 9 janvier 2026Evercore a relevé son objectif de cours sur Apple à 330 dollars, presque entièrement en raison du succès attendu de la gamme iPhone 17. Il s’agissait de la quatrième hausse de cet objectif depuis septembre 2025.
Un objectif de cours reste une projection. La demande peut rester forte, les acheteurs peuvent privilégier les modèles premium et la hausse de la RAM peut rester contenue. Mais si les ventes ralentissent ou si les coûts progressent trop vite, le scénario se grippe. Le fan absolu de la rédac garde donc la calculette à portée de main.
Pour Apple, l’enjeu est de vendre plus cher avant de payer plus cher sa mémoire. C’est moins spectaculaire qu’une keynote, mais beaucoup plus important pour les comptes.
Services, le jardin clos passe à la caisse
Photo de Mikhail Nilov sur Pexels.
Evercore table aussi sur une hausse de 13 % du chiffre d’affaires des Services. L’analyse s’appuie notamment sur le lien entre les ventes d’iPhone et les revenus d’AppleCare ainsi que d’Apple Onele forfait qui regroupe plusieurs services de la marque.
Le jardin clos continue ainsi de prolonger la vente initiale du téléphone. Un iPhone vendu peut alimenter plusieurs lignes des Services, dont les abonnements et l’App Store. Cette mécanique donne à Apple un relais de revenus alors que la croissance des ventes de smartphones ne suffit pas toujours à elle seule.
Le tableau n’est pourtant pas uniforme. Evercore estime que les revenus de l’App Store pourraient reculer en raison de ventes de jeux plus faibles en Asie. La hausse attendue de 13 % concerne l’ensemble des Services, pas chaque activité séparément. La poule aux œufs d’or a plusieurs compartiments, et certains pondent moins que d’autres.
Les abonnements et AppleCare peuvent donc soutenir les Services, mais ils n’effacent pas automatiquement une faiblesse de l’App Store. Le jardin reste fermé, certes, mais toutes ses portes ne donnent pas sur la même caisse.
29 janvier, l’appel qui fera les comptes
Les résultats du 29 janvier 2026 devront permettre de vérifier quatre éléments : la progression réelle des ventes d’iPhone, le poids des modèles haut de gamme, la croissance des Services et l’effet des coûts de composants. Ce rendez-vous sera un appel de résultats, pas une keynote avec lumière blanche et applaudissements calibrés. Les chiffres, eux, ne feront pas semblant.
Apple part avec un précédent favorable. Pour le trimestre de septembre 2025, la société avait annoncé plusieurs records de chiffre d’affaires. Le trimestre suivant bénéficie en plus des achats de Noël, ce qui alimente l’attente d’un montant trimestriel inédit.
La suite dépendra surtout du calendrier des contrats fournisseurs. S’ils protègent encore Apple en 2026, la hausse de la RAM restera partiellement absorbée. Si leur renégociation devient plus coûteuse, la pression passera dans les marges ou dans les prix. Le 29 janvier, on saura si la RAM reste un bruit de fond financier ou si elle commence à prendre toute la place dans la pièce.
Sources et références scientifiques
William Gallagher. Apple's earnings won't be dented by RAM price rises yet, says Evercore. 2026.
Bonjour ! Je suis Yves, un passionné de technologie et du web, âgé de 35 ans. J'adore explorer les innovations numérique et partager mes connaissances avec autrui. Mon objectif est d'aider chacun à naviguer dans l'univers digital avec aisance. Bienvenue sur mon site !
Nous utilisons des cookies pour vous garantir la meilleure expérience sur notre site web. Si vous continuez à utiliser ce site, nous supposerons que vous en êtes satisfait.